

الشطي لـ«الرياض»: الطلب العالمي على النفط يتراجع 3.7 ملايين برميل يوميًا.. وأزمة هرمز تغيّر حسابات الطاقة
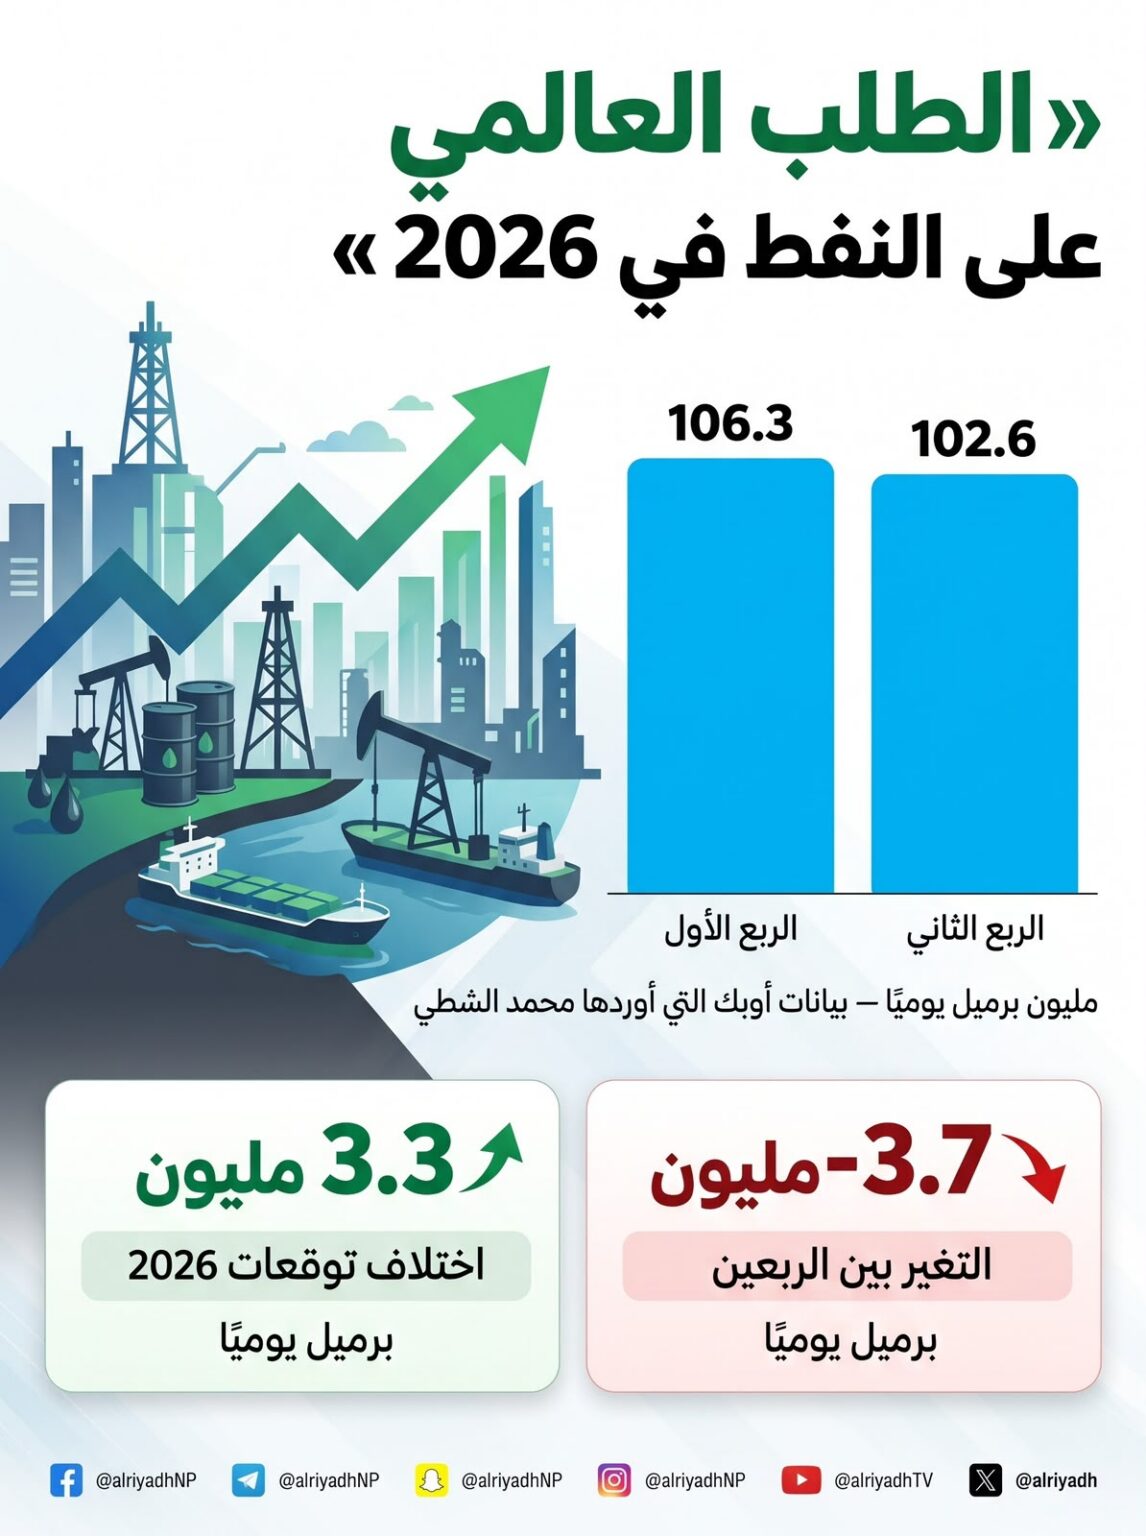
كشف ممثل دولة الكويت السابق لدى منظمة الدول المصدرة للبترول «أوبك»، الخبير النفطي محمد الشطي، عن تراجع الطلب العالمي على النفط بمقدار 3.7 ملايين برميل يوميًا خلال الربع الثاني من عام 2026 مقارنة بالربع الأول، وفقًا لبيانات أوبك التي استعرضها في حديثه لـ«الرياض»، في وقت تشهد فيه أسواق الطاقة اضطرابات حادة نتيجة أزمة مضيق هرمز، وارتفاع تكاليف النقل والتأمين، وتباين التوقعات الدولية لمستقبل الطلب على النفط.
وأوضح الشطي أن الطلب العالمي انخفض من 106.3 ملايين برميل يوميًا في الربع الأول إلى 102.6 مليون برميل يوميًا في الربع الثاني، مشيرًا إلى أن الاقتصادات الآسيوية، وفي مقدمتها الصين والهند، كانت من أبرز الأسواق التي شهدت تراجعًا في الاستهلاك.
وأكد أن أزمة الممرات البحرية الاستراتيجية كشفت عن تحول مهم في مفهوم أمن الطاقة العالمي، إذ لم تعد قوة الدول المنتجة تقاس بحجم احتياطياتها النفطية وقدراتها الإنتاجية وحدها، بل بقدرتها على ضمان وصول الإمدادات إلى المستهلكين في مختلف الظروف.
آسيا في مقدمة الأسواق المتراجعة
وأشار الشطي إلى أن بيانات أوبك أظهرت انخفاض الطلب النفطي في الأسواق الآسيوية بنحو 3.1 ملايين برميل يوميًا خلال الربع الثاني من عام 2026، شمل الصين والهند واليابان وكوريا الجنوبية.
وأظهرت البيانات تراجع الطلب الصيني من نحو 17.2 مليون برميل يوميًا في الربع الأول إلى 15.9 مليون برميل يوميًا في الربع الثاني، فيما انخفض الطلب الهندي من 5.9 ملايين إلى 5.3 ملايين برميل يوميًا خلال الفترة نفسها.
وبيّن أن الدول المستهلكة في آسيا تعاملت مع اضطرابات الإمدادات من خلال السحب من المخزونات الاستراتيجية، وتنويع مصادر الاستيراد، وترشيد الاستهلاك، والتوسع في استخدام مصادر الطاقة البديلة.
وأوضح أن الصين استطاعت امتصاص جانب من الصدمة بفضل امتلاكها مخزونات نفطية كبيرة، وتنوع الموردين، وتوسعها في المركبات الكهربائية ومصادر الكهرباء المحلية.
خلاف بين المؤسسات الدولية على 3.3 ملايين برميل
وفي مؤشر على حالة عدم اليقين التي تحيط بمستقبل السوق، أوضح الشطي أن تقديرات الطلب العالمي على النفط لعام 2026 تشهد اختلافًا كبيرًا بين المؤسسات الدولية.
ففي حين تتوقع منظمة أوبك بلوغ الطلب العالمي نحو 105.7 ملايين برميل يوميًا، تشير تقديرات وكالة الطاقة الدولية وإدارة معلومات الطاقة الأميركية إلى نحو 102.4 مليون برميل يوميًا، بفارق يبلغ 3.3 ملايين برميل يوميًا.
وأضاف أن الاختلاف لا يمثل مجرد تباين في الحسابات، وإنما يعكس اختلافًا في تقدير قدرة الاقتصاد العالمي على تحمل ارتفاع أسعار الطاقة ونقص المنتجات البترولية وتباطؤ النشاط الصناعي.
وأشار إلى أن أوبك تتوقع تعافي الطلب العالمي إلى 108.3 ملايين برميل يوميًا في عام 2027، مقابل 104.4 ملايين برميل وفق توقعات وكالة الطاقة الدولية و104.6 ملايين برميل وفق تقديرات إدارة معلومات الطاقة الأميركية.
وشدد على أهمية التعامل مع هذه التوقعات باعتبارها سيناريوهات متعددة، بدلًا من الاعتماد على مسار واحد عند اتخاذ القرارات الاستثمارية والتشغيلية.
هرمز.. أزمة تتجاوز إنتاج النفط
وحول تداعيات اضطراب الملاحة في مضيق هرمز، أوضح الشطي أن المضيق لم يعد مفتوحًا بالمفهوم المعتاد للتجارة الدولية، لكنه ليس مغلقًا بالكامل، واصفًا حركة عبور الطاقة بأنها متقطعة وانتقائية وعالية المخاطر.
وبيّن أن نحو 20 مليون برميل يوميًا من النفط الخام والمنتجات البترولية كانت تعبر المضيق قبل الأزمة، إضافة إلى قرابة خُمس تجارة الغاز الطبيعي المسال عالميًا.
وأشار إلى أن صادرات النفط الخام تراجعت في بداية الأزمة إلى أقل من 10% من مستوياتها السابقة، قبل أن تعود بعض التدفقات عبر ترتيبات ومسارات بحرية مختلفة، وإن ظلت عمليات النقل أكثر تكلفة وأقل استقرارًا.
ولفت إلى أن تكاليف شحن الناقلات والتأمين أصبحت تمثل عنصرًا مؤثرًا في الأسعار، مشيرًا في تقديراته إلى مستويات تصل إلى 40 دولارًا للبرميل وأكثر، وهو ما يبرز الأعباء الإضافية التي يمكن أن تتحملها إمدادات الطاقة في ظروف المخاطر المرتفعة.
وأكد أن الأزمة لا تؤثر على صادرات النفط وحدها، بل قد تعطل الاستفادة من الطاقة الإنتاجية الفائضة لدى بعض المنتجين، إذا تعذر نقل البراميل إلى الأسواق أو امتلأت مرافق التخزين.
السعودية والإمارات.. ميزة الممرات البديلة
وأوضح الشطي أن قدرة الدول الخليجية على التعامل مع اضطرابات مضيق هرمز اختلفت تبعًا لمواقعها الجغرافية واستثماراتها السابقة في البنية التحتية.
وأشار إلى أن السعودية استفادت من خط أنابيب الشرق–الغرب الذي يربط مناطق الإنتاج بميناء ينبع على البحر الأحمر، فيما استفادت الإمارات من خط حبشان–الفجيرة الذي يوفر مسارًا للتصدير خارج المضيق.
وأكد أن هذه المسارات منحت البلدين مرونة إضافية في التعامل مع الاضطرابات، لكنها لا تستطيع تعويض كامل كميات النفط والغاز التي كانت تعبر هرمز.
وأضاف أن بعض المنتجين واجهوا صعوبات أكبر نتيجة عدم توافر مسارات تصدير بديلة، ما اضطرهم في مراحل من الأزمة إلى خفض الإنتاج بسبب تعذر تحميل الناقلات وامتلاء مرافق التخزين.
وأشار إلى أن الدول المنتجة تمكنت لاحقًا من استعادة جانب مهم من صادراتها باستخدام ترتيبات نقل وتخزين ومسارات بديلة، ما ساعدها على المحافظة على حضورها في الأسواق العالمية.
الديزل يكشف الأثر الحقيقي للأزمة
ولفت الشطي إلى أن تأثير اضطرابات الإمدادات لا يظهر في أسعار النفط الخام وحدها، إذ كانت المنتجات البترولية المتوسطة، وفي مقدمتها الديزل، من أكثر المنتجات تأثرًا.
وأوضح أن تعطل الصادرات الخليجية وانخفاض تشغيل المصافي الآسيوية أسهما في ارتفاع أسعار الديزل وهوامش التكرير، ما انعكس على تكاليف النقل والزراعة والصناعة وأسعار السلع.
وأكد أن تقييم أوضاع سوق الطاقة يتطلب متابعة أسعار المنتجات المكررة، وتكاليف الشحن والتأمين، ومدى توافر الوقود، بدلًا من الاكتفاء بمراقبة سعر خام برنت.
مستقبل الطاقة بعد الأزمة
وفيما يتعلق بمستقبل سوق الطاقة، رأى الشطي أن استمرار اضطراب الممرات البحرية لفترات طويلة سيدفع الدول المنتجة والمستهلكة إلى إعادة النظر في استراتيجيات أمن الطاقة.
وأوضح أن ذلك يشمل التوسع في التخزين خارج مناطق الاختناق، والاستثمار في خطوط أنابيب وموانئ بديلة، وتنويع الموردين، وبناء قدرات أكبر في تجارة الطاقة وإدارة المخاطر.
وأشار إلى أن الأزمة قد تسرّع بعض الاستثمارات في الطاقة المتجددة والكهرباء والمركبات الكهربائية، باعتبارها أدوات لتقليل الاعتماد على الوقود المنقول عبر الممرات البحرية، لكنها قد تدفع دولًا أخرى إلى زيادة استخدام الفحم والوقود التقليدي بصورة مؤقتة.
واختتم الشطي بالتأكيد أن النفط والغاز سيظلان عنصرين رئيسيين في مزيج الطاقة العالمي، إلا أن المنافسة المستقبلية بين الدول المنتجة لن تعتمد على حجم الإنتاج والاحتياطيات فقط، وإنما ستشمل تكلفة الإمدادات، ودرجة موثوقية وصولها إلى المستهلك، والقدرة على مواجهة الاضطرابات الجيوسياسية.
المصدر – جريدة الرياض